数字货币和社融到底有啥关系?搞明白这两件事,投资不迷糊
在银行信贷口泡了十几年,最近数字人民币试点铺开的消息和每月社融数据总是一起出现在案头。很多人觉得这是两码事,一个管"钱长什么样",一个管"钱有多少",但实际跑起来数字货币和社融,它们咬得很紧。
社融是社会融资规模的缩写,简单说就是实体经济从金融体系拿到的真金白银。每月央行发布的那个数字,信贷、债券、股权融资加在一起,就是当期社会"借钱"的总量。哪个月社融增速往下掉两三个百分点数字货币和社融到底有啥关系?搞明白这两件事,投资不迷糊,街上跑的车贷、企业的授信额度立刻跟着收紧,体感非常直接。
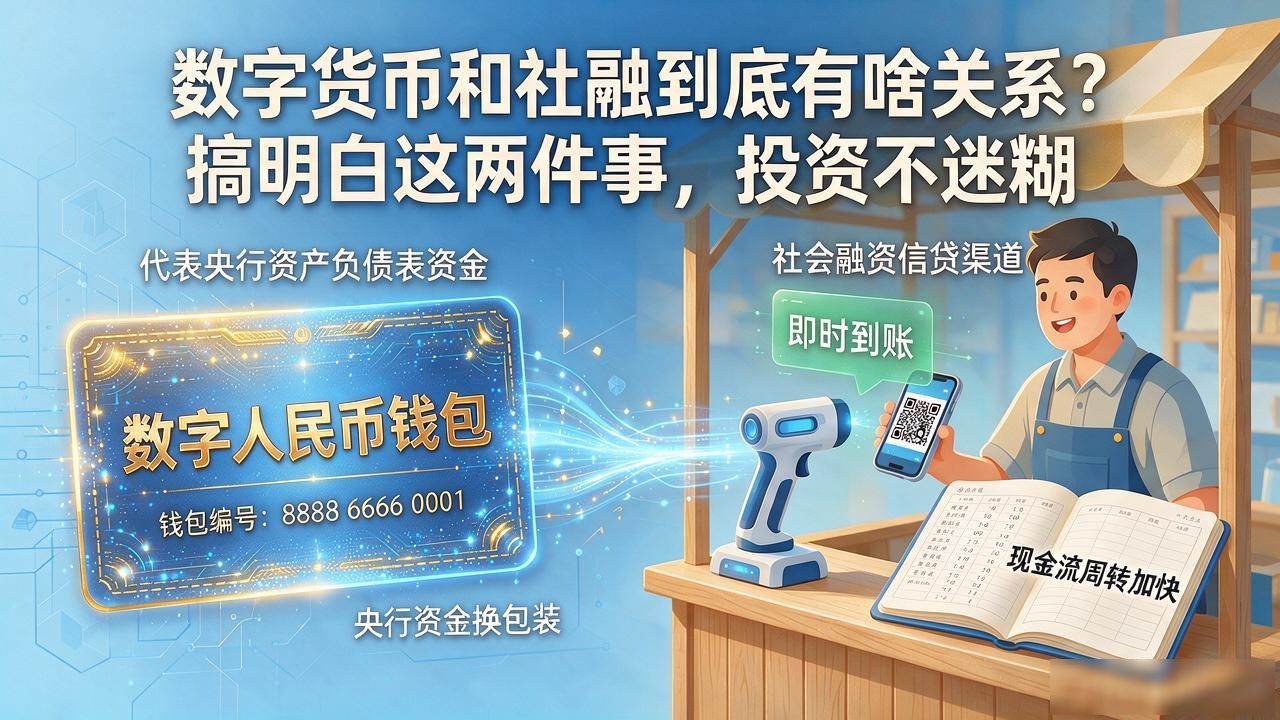
数字人民币的逻辑不一样。它不是新造了一种货币,而是把央行资产负债表上的那笔钱换了个"包装",从银行存款变成钱包里的数字凭证。试点城市里,商户扫码收款的账期从T+1变成了即时到账,小摊主的现金流周转快了,这跟社融里"信贷投放"是两条完全不同的通道。
两者的交叉点在于货币政策传导。社融走的是商业银行的中介渠道,降准降息、银行放贷、企业拿到钱,环环相扣;数字人民币走的是央行直接触达终端的路子,绕过了传统银行中介。这意味着未来调控的"颗粒度"会更细,社融数据里"货币信贷"那一项的比重,迟早要被重新定义。
你在日常消费、发工资、付房租的时候,有没有留意过自己用的到底是"银行账上的钱"还是"数字钱包里的钱"?这两笔钱在统计口径上,正在悄悄分家。