中国数字货币基础入门:数字人民币的底层逻辑和你必须知道的几件事
做了三年支付系统,我越来越觉得,中国数字货币基础这件事远不止"发个电子钱包"那么简单。它背后是一整套从法律地位到技术架构到跨境清算的体系设计,跟老百姓日常扫码付款完全不是一回事。
技术层面,数字人民币采用的是双层运营架构——央行把数字人民币批发给商业银行,商业银行再零售给个人和企业。这个设计把货币发行的最终权限锁在央行手里,同时借现有银行的分发网络触达用户,避免了央行直接管到每个人的不现实问题,也保留了商业银行在账户管理上的既有角色。
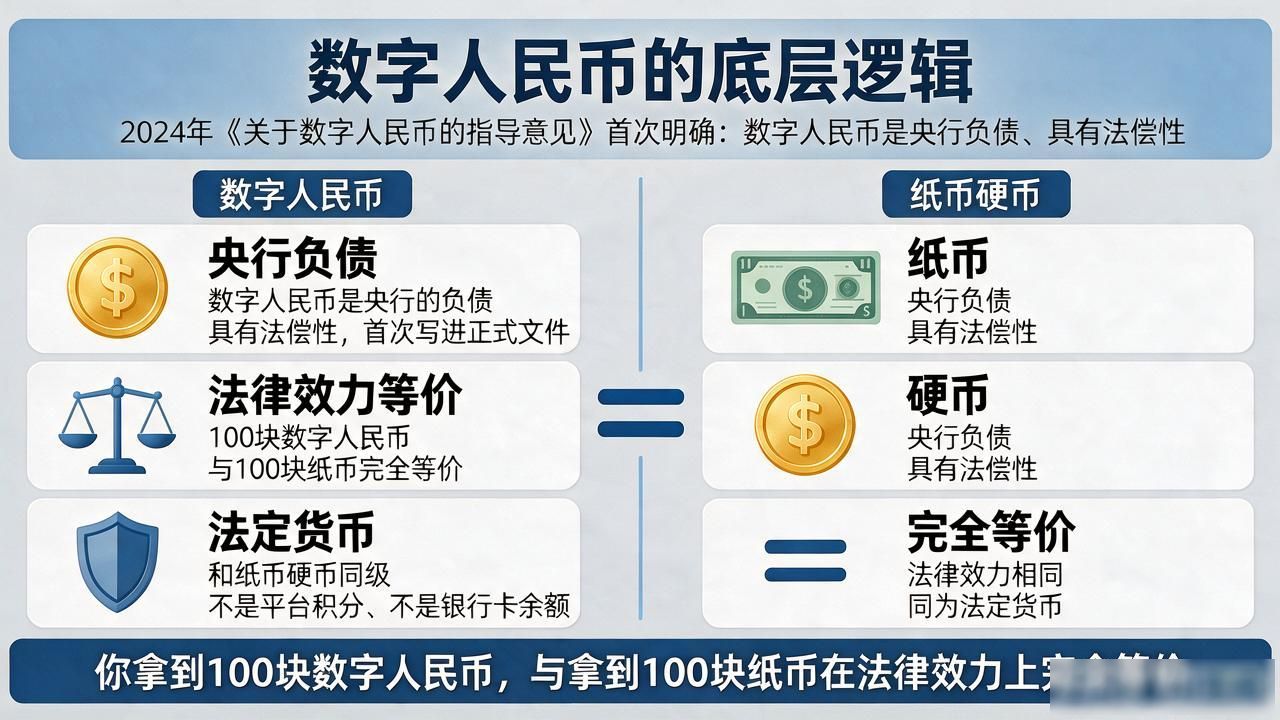
法律层面中国数字货币基础,2024年出台的《关于数字人民币的指导意见》第一次把"数字人民币是央行负债、具有法偿性"写进正式文件。这意味着你拿到100块数字人民币,跟拿到100块纸币在法律效力上完全等价,它不是某平台的积分、不是银行卡余额,而是和纸币硬币同级的法定货币。
落地端,目前试点城市已覆盖零售、公共交通、政务缴费等场景中国数字货币基础入门:数字人民币的底层逻辑和你必须知道的几件事,支持离线支付——没有网络也能完成交易,对地下车库、偏远山区这类信号盲区特别实用。跨境方向上,多边央行数字货币桥mBridge项目正在把数字人民币和泰国、阿联酋、沙特的法定数字货币串起来做联调测试。
说到底,中国数字货币基础不只是一个技术产品,它重新定义了"钱"在数字化时代怎么存、怎么转、怎么被信任。理解这层底层逻辑,才能看懂未来几年整个支付体系和货币体系会往哪个方向调整。