银行被绕开十年,数字货币又横插一脚,你的钱该往哪放
干了二十年对公信贷,我见过银行最风光也最焦虑的时候。金融脱媒这词听着玄乎,说白了就是钱不经过银行了——企业发债、基金代销、互联网理财,把银行的"中介"角色一层层剥掉。数字货币再横进来,这套逻辑又变了。我花两年时间琢磨这事儿,说几句实在话。
脱媒最直观的体感是:企业原来找银行贷,现在直接发短融、中票,银行从"放贷人"变"承销商"。个人端更明显,余额宝出来那阵,活期存款一夜蒸发几千亿。我手上管的客户银行被绕开十年,数字货币又横插一脚,你的钱该往哪放,六成以上资金走票据池和供应链金融平台,银行的资金中介功能正在被架空。
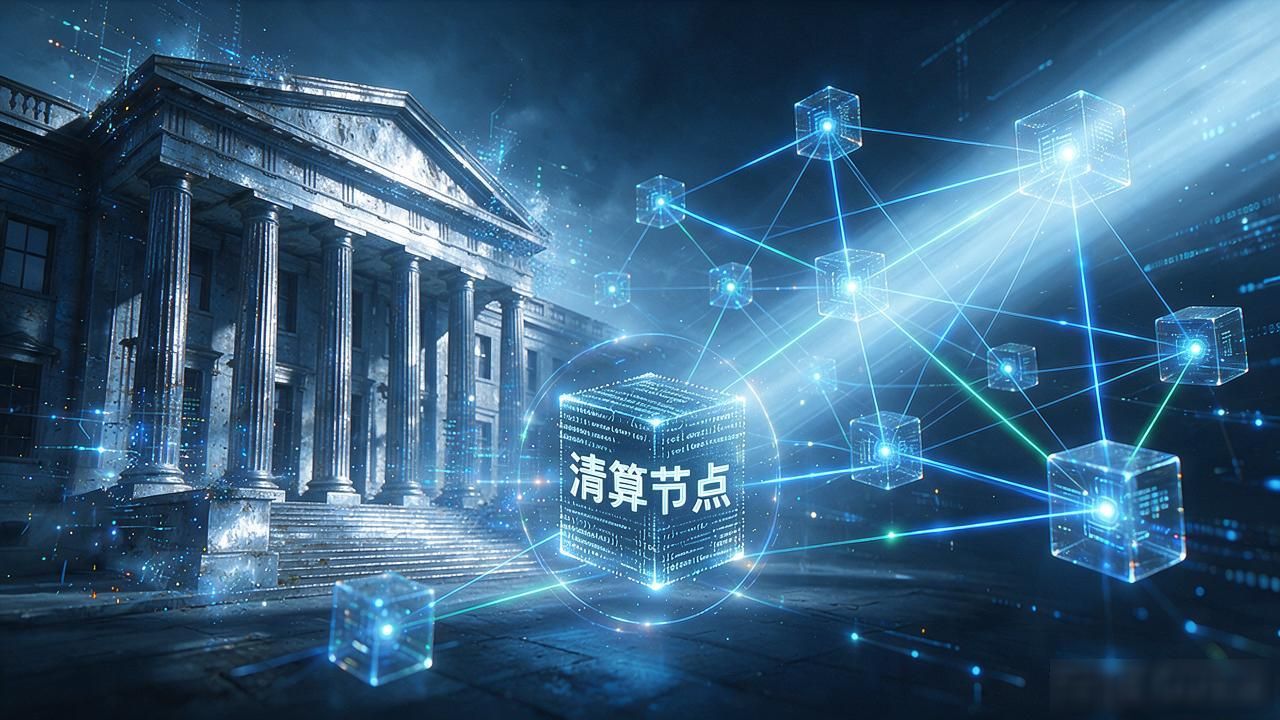
数字货币一出来,脱媒又上了一个台阶。数币点对点结算,中间商都没了。企业发债,投资者用数币认购,银行连"结算通道"都守不住。我在央行数研所旁听课题时,有教授说了句话我记到现在:"脱媒脱到最后,银行就剩一个清算节点。" 真不是危言耸听。
对普通人来说,影响没那么吓人,但你会慢慢发现,钱在几个平台间流转金融脱媒与数字货币,银行只是其中一个"抽屉"。真正的变化在银行自己——利润被压缩,从"吃利差"逼到"卖服务"。我认识的几个老同事,这两年全转了金融科技岗,说"再守着柜台就要被替代了"。
你平时花钱,有留意过那笔钱到底绕了谁、没绕谁吗?