5.1数字货币落地了,普通人花钱、收款、转账到底有啥变化
5月1号那天,数字人民币在好几个城市同时启动了新一轮试点。我在运营中心盯了一整早上的后台数据5.1数字货币落地了,普通人花钱、收款、转账到底有啥变化,看着交易笔数一点点往上爬,心里挺踏实——这东西终于不再是PPT里的概念,是真的落进了老百姓的钱包里。
落地最直观的是商超和公交。我在试点区转了一圈,便利店扫码付款走的是数币通道,公交刷卡机上贴着数币标识。离线支付这块终于跑通了,手机没信号、没网照样能付,在地铁里特别实用。小商贩最关心手续费,零费率政策确实把接入门槛打下来了,街边煎饼摊都挂上了码。
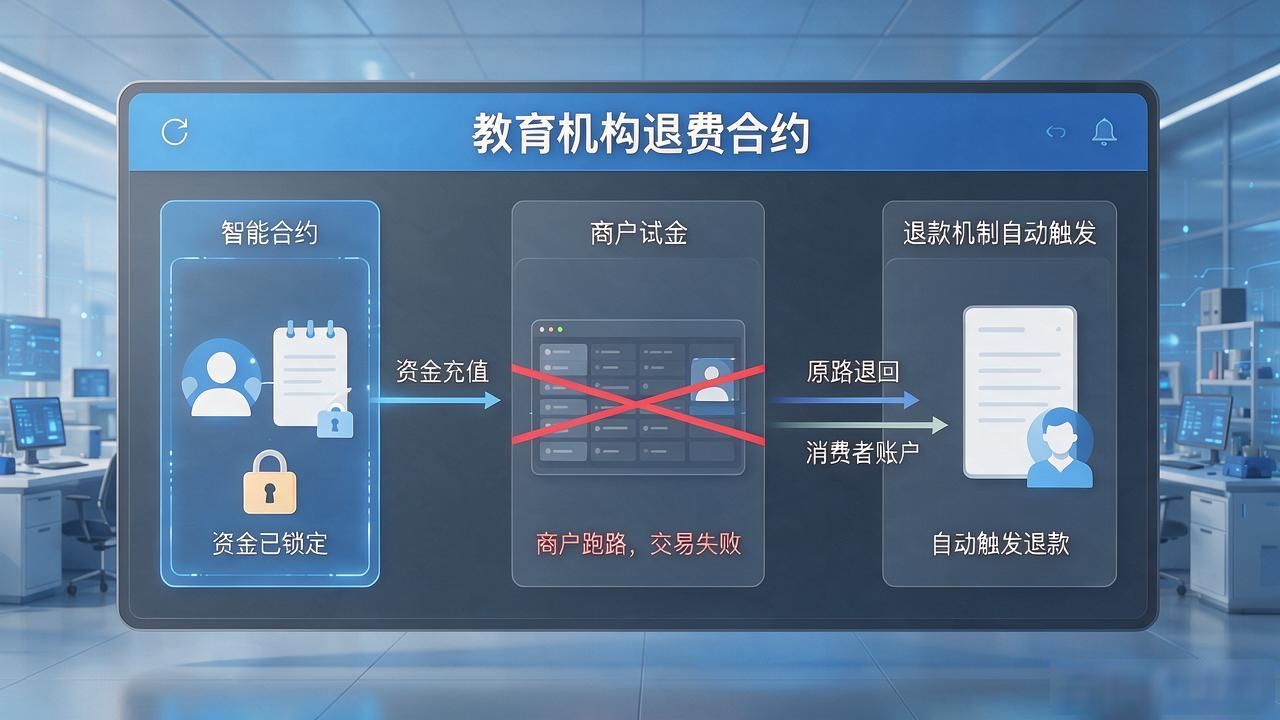
智能合约开始有实际用例了。预付卡场景里,消费者充的钱锁在合约里,商户跑路了钱还在,退款自动触发。我在后台看到一条教育机构的退费合约,家长投诉后资金原路退回,整个过程没走人工客服。这种条件触发式支付以前只在实验室里验证过,现在真上了生产环境。
普通人的体感其实没那么"科幻"。下个APP,绑个银行5.1数字货币落地,付款步骤跟微信支付宝差不多。区别在于这是法币,不是某个公司的余额。工资到账显示数币,花出去也是数币,央行信用兜底这个点,对怕平台资金池出事的人来说,确实踏实不少。
5.1这轮解决的是"能不能用"的问题,但"愿不愿用"还得看生态真正跑起来。商家接了、消费者习惯了,才能形成闭环。你平时刷地铁、买早餐的时候,有留意过有没有数币选项吗?用起来跟扫码到底有啥不一样?