怎么理解数字货币发展形态?从央行实验到全民支付的路有多长
聊数字货币发展形态,我接触过从概念验证到实际落地的整个过程。它不是一条直线,而是像河流改道,在不同阶段呈现完全不同的面貌。
最让我印象深的变化,是早期数字货币更多停留在技术实验阶段。2015年前后,不少央行和金融机构在做可行性测试,核心问题是"能不能用"。那个阶段,底层架构、共识机制、密钥管理都是重点讨论内容,离普通用户的生活隔得很远。我在项目调研时见过不少团队还在纠结分片方案。
但到了2020年之后,叙事完全变了。数字人民币从深圳试点走到全国26个省市怎么理解数字货币发展形态?从央行实验到全民支付的路有多长,背后逻辑从"技术能不能跑通"变成了"场景怎么嵌入"。公交、便利店、政务缴费——这些看似不起眼的场景,才是真正决定一款数字货币能不能活下来的关键。我走访过几家商业银行的前线网点,柜员们最关心的不是底层架构数字货币发展形态,而是客户会不会用。
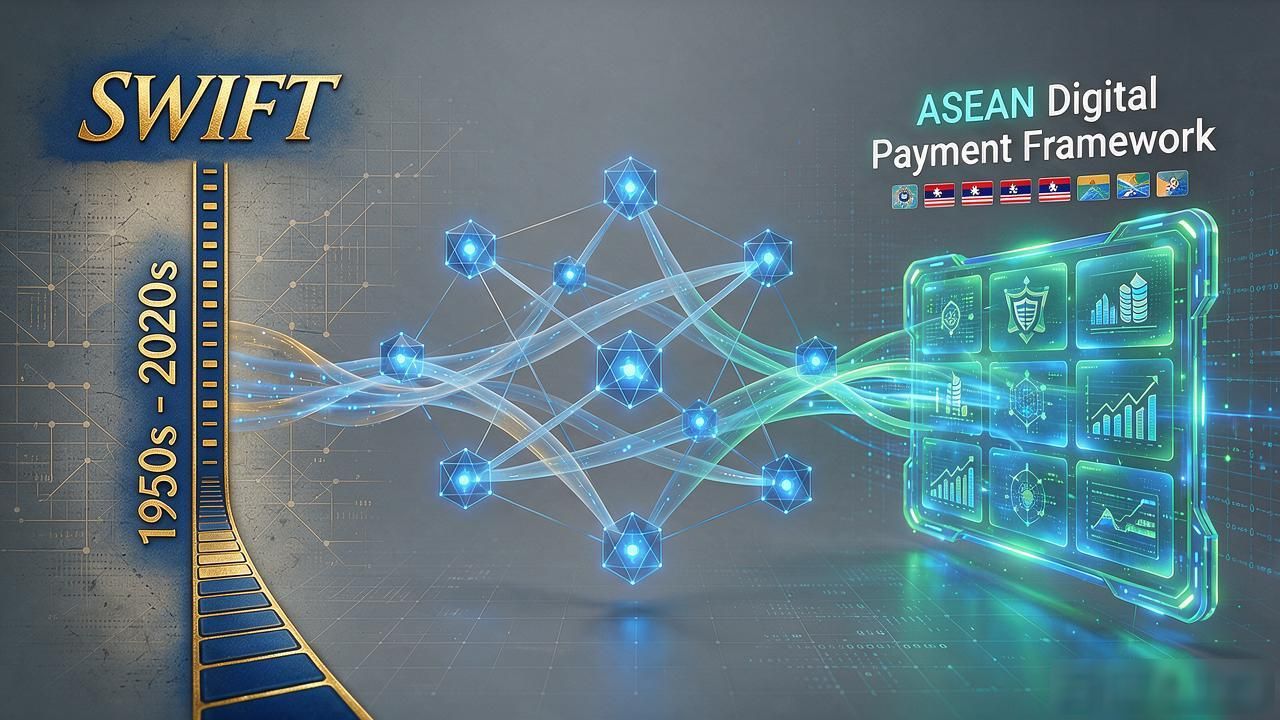
另一个容易被忽略的形态是跨境清算。SWIFT体系跑了七十年,数字货币天然具备去中介化的可能性。2023年东盟十国联合推进的"数字东盟"支付框架,试图用统一技术标准替代各国各自为战的发行模式。这意味着数字货币不再只是"某个国家的钱",而可能变成一套基础设施。
往更远处看,我判断下一阶段的核心竞争不在技术,而在数据合规与隐私保护的平衡。欧盟数字欧元方案里,匿名支付和反洗钱之间拉锯了很久。中国走的是可控匿名路线,技术上更灵活,但法律框架还在追赶。形态怎么定,本质上是监管哲学怎么选。
你觉得数字货币最终会取代现金,还是和现金长期共存?