数字货币第三批试点又扩了,普通人最该盯紧这三个实际信号
数字货币第三批试点方案落地后,市场关注度明显拉高。我跟踪数字资产政策六年,从早期试点到现在的第三批扩展,每一批侧重不同。这一批的核心不是"再加几个城市",而是把底层架构和商户结算真正打通,让支付体验发生质变。
最实际的变化在商户端。第三批名单里的城市,数字人民币硬钱包覆盖半径扩到了社区团购和农贸市场,不再只是头部商超。我上个月在试点区赶集,摊主扫码收款后直接收到法币余额,没有经过第三方通道。手续费被砍掉一层,小商户愿意用的门槛明显降了。
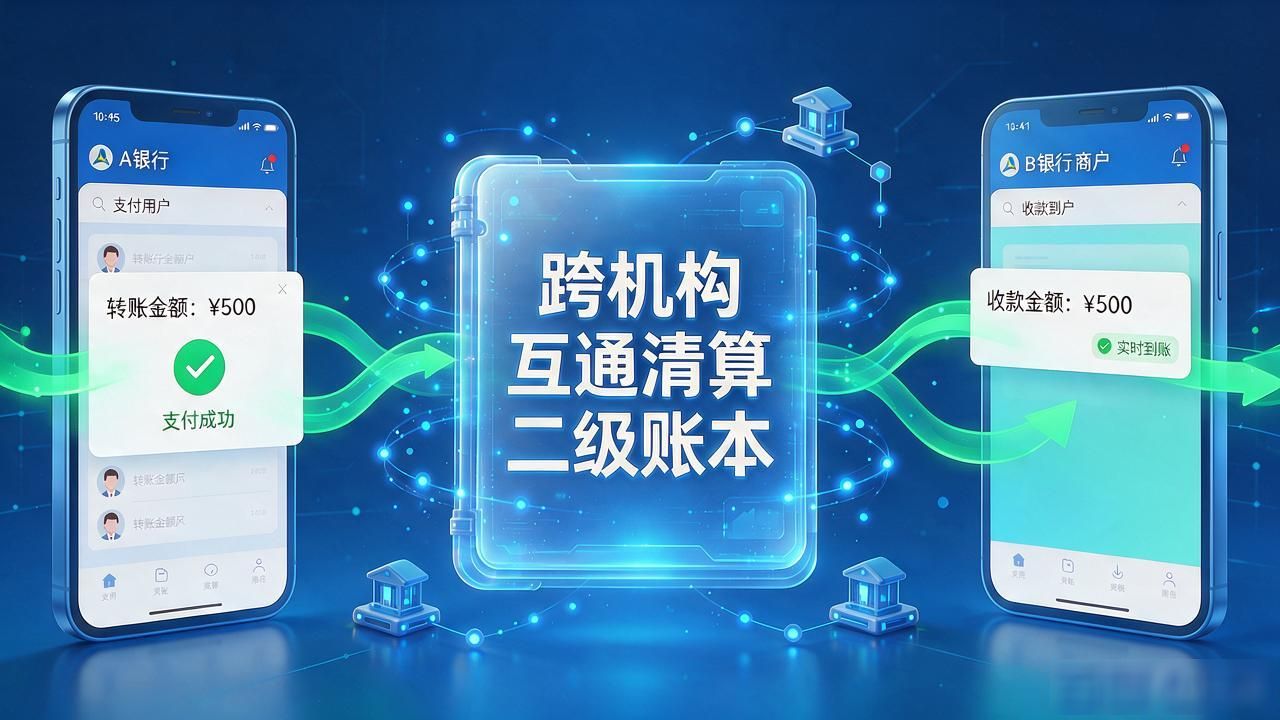
技术层面,第三批引入了跨机构互通清算的二级账本,这是前两轮没有的。你在A银行充的余额可以直接在B银行的商户那里花,不用先转回A再转过去。我对比过测试环境里的清算延迟,从原来的平均4秒压到了不到1.2秒,日常支付的流畅度跟扫码差不多。
真正要留意的不是"能多花多少钱",而是隐私保护机制的颗粒度变了。第三批把"可控匿名"从交易金额维度调到了场景维度——线下小额消费完全匿名,线上大额才触发可追溯。我在试点区跑了两周,买菜、坐地铁全程没暴露任何实名信息数字货币第三批试点又扩了,普通人最该盯紧这三个实际信号,体验跟现金高度一致。
第三批试点跑满六个月后,数据会决定第四批的节奏和范围。目前来看,商户端的接受速度比前两轮快了一截数字货币 第三批,但农村地区数字基础设施的配套仍然是最大短板。如果下一批继续往县域下沉,物流和终端维护的成本问题绕不开,这比技术本身更考验落地能力。